
“公司+农户”经营模式享受哪些税收优惠政策
在国家乡村振兴政策指引下,汉中立足区位生态优势,大力发展茶、药、菌、畜、渔五大特色农业,着力打造千亿级特色农业产业集群。在汉中农业产业发展中,“公司+农户”普遍演化成“公司+基地+合作社+农户”的复合模式,是当地小农户对接大市场最主要的利益结合形式,覆盖粮油、茶叶、中药材、食用菌、中蜂、略阳乌鸡等主导产业,大量农业加工企业采用订单、托管、务工、分红等方式带动农户增收致富。那么,“公司+农户”的经营模式享受哪些税收优惠政策呢?
按照当前国家税收政策,“公司+农户”的经营模式主要享受企业所得税、增值税方面的优惠政策。企业所得税方面,根据《国家税务总局关于“公司+农户”经营模式企业所得税优惠问题的公告》(国家税务总局公告2010年第2号),以“公司+农户”经营模式从事农、林、牧、渔业项目生产的企业,可以按照《中华人民共和国企业所得税法实施条例》第八十六条的有关规定,享受减免企业所得税优惠政策。需要注意的是要满足享受政策的条件:一是公司与农户签订委托生产合同,公司提供种苗、农资、技术,物资所有权归公司;二是农户提供劳务生产,成品回收归公司;三是公司承担市场、经营绝大部分风险,属于劳务外包关系;四是必须分开核算免税、应税项目所得,未分开核算不得享受优惠。
增值税方面,根据《国家税务总局关于纳税人采取“公司+农户”经营模式销售畜禽有关增值税问题的公告》(国家税务总局公告2013年第8号),采取“公司+农户”经营模式从事畜禽饲养,即公司与农户签订委托养殖合同,向农户提供畜禽苗、饲料、兽药及疫苗等(所有权属于公司),农户饲养畜禽苗至成品后交付公司回收,公司将回收的成品畜禽用于销售。在上述经营模式下,纳税人回收再销售畜禽,属于农业生产者销售自产农产品,应根据有关规定免征增值税。
需要注意的是,增值税免税仅限于畜禽饲养,纳税人采取“公司+农户”的经营模式将回收的中药材、水果、茶叶、粮食用于销售,应照章征收增值税。但企业所得税政策中不限于畜禽养殖,种植、林木、中药材、农产品初加工都可以享受企业所得税减免。需要重点把握的是:1.企业所得税优惠范围广,增值税免税仅限畜禽饲养;2.模式必须是委托生产、公司承担主要风险,农户提供劳务;3.农户是自然人,不含个体户、企业,“公司+个体户”、“公司+合作社”、“公司+企业”,均不适用“公司+农户”的专项政策。除此之外,直接用于农林牧渔生产用地,免征城镇土地使用税,加工厂房、办公生活用地不免税。
结合中共汉中市委六届十一次全会精神和当前汉中农业产业发展实际情况,汉中的食用菌、略阳乌鸡、中蜂、桑蚕等产业,产业模式成熟,紧密型“公司+农户”发展空间大,可以充分享受税收政策红利,在政策激励和合规经营下,必将为汉中乡村产业振兴注入强大动能。
来源:国家税务总局汉中市税务局
精彩推荐
投资3000万建工厂化基地,佛坪陈家坝将扩养冷水鱼至40万尾
2026-09-29
打造市级中小学生研学基地,佛坪陈家坝以渔旅融合带火乡村游
2026-09-29
专家会诊 | 潘美华教授10月19日莅临西安华厦坐诊,疑难斜弱视会诊暨后巩膜加固术预约启动
2026-09-29
陕建九建首摘大奖!詹天佑奖重磅落地
2026-09-29
国网汉中西乡县供电公司:节日保电不缺位 及时响应解民忧
2026-09-29
9.24-10.7欧亚卖场1000瓶飞天贵州茅台酒及9000份十足券达额赢!即中即领!
2026-09-29
9系配置,8系价格!家庭智慧旗舰MPV享界V8预售价32.98万起
2026-09-28
康养疗愈+健康体检 云间康养度假酒店明年年初正式开业 “结合AI为客人提供专属定制服务”
2026-09-28
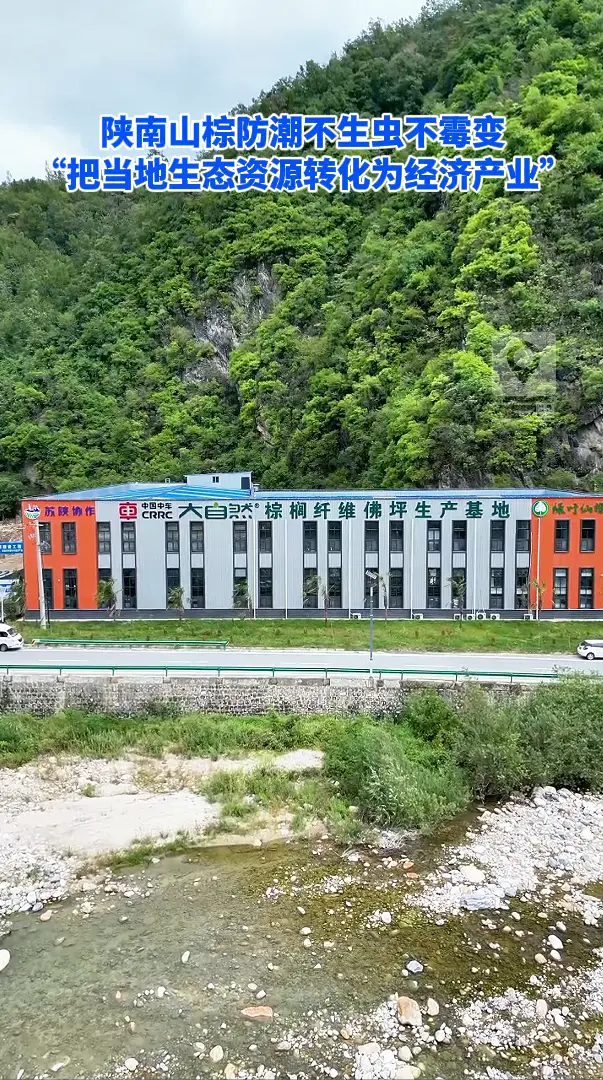
陕南山棕防潮不生虫不霉变 “把当地生态资源转化为经济产业”
2026-09-28
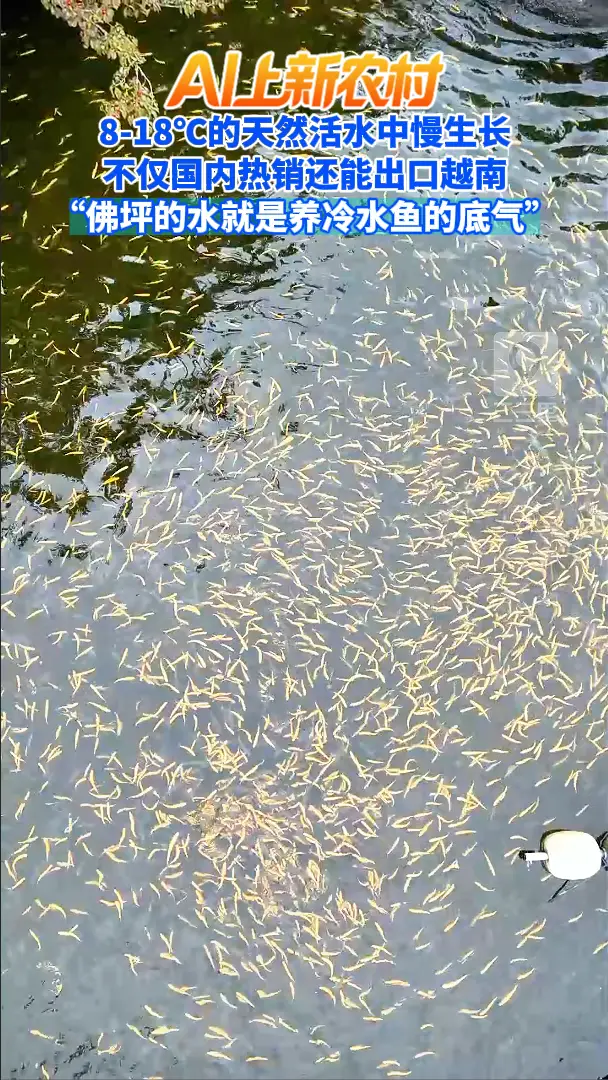
8-18℃的天然活水中慢生长 不仅国内热销还能出口越南 “佛坪的水就是养冷水鱼的底气”
2026-09-28
一尾冷水鱼,激活共富水|解码佛坪生态渔业全链条振兴之路主题采访
2026-09-28
国网白河县供电公司:开展企业用电检查 护航“双节”安全生产
2026-09-28
国网白河县供电公司:满格电力护丰收 贴心服务助振兴
2026-09-28
国网旬阳市供电公司:古镇巡电护双节 暖心保民守平安
2026-09-28
以民生温度厚植品牌价值 富德生命人寿十五度跻身亚洲品牌500强
2026-09-28
江津中心支公司快速理赔14.34万元
2026-09-28
江津中心支公司“月圆家安,感恩相伴” 客户服务活动简报
2026-09-28
浦发银行榆林分行扎实开展反假货币宣传月活动
2026-09-28
富德生命人寿涪陵中支开展“家•恋” 2026年客户服务健康讲座活动
2026-09-28
金融助力通天堑 ,铁龙飞驰达安康
2026-09-28
国寿数字渠道赋能带病人群医疗保障提质扩面
2026-09-28
智界 RX及鸿蒙智行新品发布会,敬请期待!
2026-09-28
清朗金融网络守护安心消费 ——太平财险吉林分公司积极参加2026年金融教育宣传周活动
2026-09-28
月满南关,风雅有集|一刀琢清辉,玉藏春城匠心
2026-09-28
西安人迎国庆的创意已经next level,阳台变全民大舞台,小伙唱嗨
2026-09-27
项目护航稳经营 同心协力促发展
2026-09-27
定边公安成功打掉利用买卖手机洗钱犯罪团伙,抓获犯罪嫌疑人7名
2026-09-27
月满南关,风雅有集|草木结经纬,编就秋日温柔
2026-09-27
“唐诗九万里”剧院爱好者大会在开元大剧院举行,近万人参与,唐诗之都的当代文化现场
2026-09-26
欧卡智舶完成C轮融资 西安高新区水面自动驾驶企业加速“驶向”产业深水区
2026-09-26
林丹杯羽球赛中秋燃爆西安!大秦之水全程陪你见证羽球高光时刻
2026-09-26
中共安康市汉滨区第十七次代表大会新闻发布会召开
2026-09-26
女子中秋回乡途中手提袋意外断裂,西安北站服务台慷慨送布袋!她对此表示“简直是雪中送炭!解了燃眉之急!”
2026-09-25
2026蒲城文旅(福州)推介会
2026-09-25
错换人生28年姚策生父郭希宽离世,生母杜新枝:我们挨了6年网暴
2026-09-25
我们在南关备了一份好礼,静待2027长春大冬会的冰雪相逢
2026-09-25
无人巡检提前“热身”, 榆川天然气公司硬核护航“榆马”
2026-09-25
文明交通进校园 平安护航少年梦 乾县交管大队走进乾县职教中心开展交通安全宣传
2026-09-25
太香咧!在高新被桂花“腌”入味了
2026-09-25
品质上新!一众首店集中“登陆”高新
2026-09-25